Jako agent ubezpieczeniowy na co dzień doradzasz klientom, jak zabezpieczyć ich majątek, zdrowie i życie. Ale czy w natłoku codziennych obowiązków zadbałeś należycie o własne plecy?
Wielu pośredników traktuje obowiązkowe ubezpieczenie OC agenta jak zło konieczne i przykry obowiązek prawny. Wybierają najtańszą ofertę na rynku, płacąc niski składkę i odhaczając wymóg prawny. To groźna pułapka. Tania polisa OC może dać Ci złudne poczucie bezpieczeństwa, a w razie błędu – doprowadzić Twoją firmę (i majątek prywatny) do bankructwa.
W czym tkwi haczyk? Odpowiedź kryje się w dwóch słowach: rażące niedbalstwo i prawo regresu.
Czym jest rażące niedbalstwo w pracy agenta?
Praca agenta staje się coraz bardziej skomplikowana. Rozbudowane procedury IDD, dziesiątki produktów, natłok formularzy i ciągły pośpiech. W takich warunkach o pomyłkę nietrudno.
- Zwykłe niedbalstwo / błąd: Przejęzyczenie, literówka w adresie, nieumyślny błąd w obliczeniu składki.
- Rażące niedbalstwo: Naruszenie podstawowych, elementarnych zasad staranności, których wymaga się od profesjonalisty. Przykłady?
- Przegapienie terminu wznowienia polisy klienta, mimo że obiecałeś to zrobić na pismie.
- Zapomnienie o wysłaniu wniosku do towarzystwa i poinformowanie klienta, że „ochrona już działa”.
- Nieprzekazanie kluczowych dokumentów (np. OWU) lub zignorowanie wyraźnych instrukcji klienta co do zakresu ubezpieczenia.
- Sprzedaż polisy niedostosowanej do potrzeb klienta w sposób przekraczający granice zwykłej pomyłki (rażące uchybienie wymogom analizy potrzeb klienta).
W oczach sądu lub ubezpieczyciela granica między „zwykłym błędem” a „rażącym niedbalstwem” bywa bardzo płynna. Zazwyczaj to, co agent uważa za zwykłe przeoczenie w ferworze walki, dla sądu jest już rażącym brakiem profesjonalizmu.
Jak działa podstawowa (tania) polisa OC agenta?
Ustawowe, obowiązkowe OC agenta ubezpieczeniowego chroni… klienta, a nie Ciebie.
Jeśli z Twojej winy (lub winy Twojego pracownika) klient poniesie szkodę – np. spłonie mu fabryka lub dom, a okazało się, że nie ma ochrony przez Twój błąd przy zawieraniu umowy – ubezpieczyciel wypłaci poszkodowanemu klientowi odszkodowanie (np. 1 000 000 zł).
Tutaj jest jednak pewna pułapka dla Twojego klienta. W sprawie rozpatrywanej przez Sąd Apelacyjny w Poznaniu (sygn. akt I ACa 522/17) agent ubezpieczeniowy nie zaznaczył w polisie klauzuli nr 004, czyli odpowiedzialności cywilnej pracodawcy za szkody wyrządzone pracownikom, mimo że ubezpieczający wyraźnie tego wymagał. W efekcie po śmierci pracownika ubezpieczyciel odmówił wypłaty odszkodowania, a przedsiębiorca musiał sam zapłacić rodzinie zmarłego ok. 102 tys. zł. Sąd uznał co do zasady, że za błąd agenta odpowiada zakład ubezpieczeń na podstawie art. 11 ust. 1 ustawy o pośrednictwie ubezpieczeniowym. Jednocześnie stwierdził jednak, że klient przyczynił się do powstania szkody, ponieważ przed podpisaniem nie sprawdził treści polisy i zaznaczonych klauzul. Dlatego na podstawie art. 362 Kodeksu cywilnego sąd obniżył odszkodowanie o 50% i zasądził ok. 51 tys. zł zamiast pełnej kwoty. Morał jest taki, że nawet wyraźny błąd agenta nie zawsze da klientowi pełne odszkodowanie, jeśli klient – zwłaszcza przedsiębiorca – nie dochowa należytej staranności i nie zweryfikuje dokumentu.
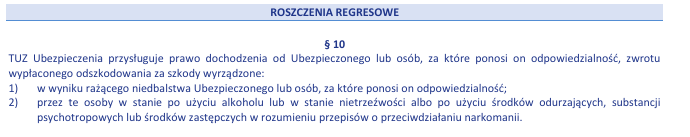
I w tym momencie wchodzi Prawo Regresu (Art. 10 rozporządzenia/OWU): Jeśli ubezpieczyciel ustali, że szkoda powstała w wyniku Twojego rażącego niedbalstwa, wypłaci pieniądze klientowi, a następnie zwróci się do Ciebie z żądaniem zwrotu całej kwoty z własnej kieszeni.
Efekt?
- W papierach wszystko wyglądało legalnie – miałeś polisę.
- Klient dostał odszkodowanie.
- Ty dostajesz wezwanie do zapłaty kilkuset tysięcy (lub milionów) złotych. Komornik wchodzi na Twój majątek prywatny: dom, samochód, konta osobiste.
Wybawienie: Klauzula zniesienia regresu za rażące niedbalstwo
Różnica między „iść na dno” a „spać spokojnie” często sprowadza się do jednej opcji w klauzulach dodatkowych: zniesienia prawa do regresu w przypadku rażącego niedbalstwa.
Zmiana po dodaniu klauzuli „Odmiennie niż stanowi § X OWU znosi się prawo dochodzenia od Ubezpieczonego lub osób, za które ponosi on odpowiedzialność, zwrotu wypłaconego odszkodowania za Szkody wyrządzone przez nich w wyniku rażącego niedbalstwa.„
Co daje taka ochrona?
- Brak żądania zwrotu pieniędzy: Jeśli popełnisz błąd zakwalifikowany jako rażące niedbalstwo, ubezpieczyciel wypłaci odszkodowanie poszkodowanemu klientowi i NIE będzie żądał od Ciebie zwrotu wypłaconych środków.
- Ochrona majątku prywatnego: Twoje osobiste oszczędności i majątek Twojej rodziny są bezpieczne.
- Pokrycie kosztów ochrony prawnej: Dobre polisy gwarantują również wsparcie prawników i pokrycie kosztów sądowych, jeśli klient lub zakład ubezpieczeń wniesie przeciwko Tobie roszczenie.
- Dodatkowo możliwe jest zastosowanie klauzuli wyłączające regres za szkody wyrządzone pod wpływem alkoholu lub substancji odrzucających przez Ciebie lub przez Twoich pracowników oraz za osoby za, które odpowiadasz.
Podsumowanie – nie oszczędzaj na własnym bezpieczeństwie
Różnica w cenie między podstawową, „tanią” polisą OC z regresami a profesjonalnym ubezpieczeniem rozszerzonym o zniesienie regresu za rażące niedbalstwo (oraz wyższymi sumami gwarancyjnymi i klauzulami OC biura) wynosi często zaledwie kilkaset złotych rocznie.
Oszczędność kilkuset złotych w skali roku w zamian za ryzyko utraty dorobku całego życia to najgorsza inwestycja, jaką pośrednik może poczynić. Pamiętaj: kupując OC agenta, nie kupujesz tylko papieru dla KNF czy ubezpieczyciela – kupujesz spokój i przetrwanie własnej firmy.
Nie musisz na własną rękę przekopywać się przez dziesiątki Ogólnych Warunków Ubezpieczeń i szukać drobnego druku. Wystarczy, że napiszesz do nas – doskonale znamy rynek i dobierzemy dla Ciebie polisę, która naprawdę zabezpieczy Twój biznes!