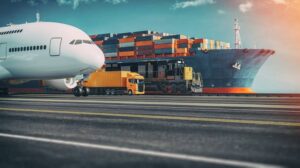
Ubezpieczenie CARGO to sposób na zabezpieczenie wartości towarów podczas przewozu samochodem, statkiem, koleją lub samolotem. Transport wiąże się z ryzykiem wypadków, kradzieży, pożarów i uszkodzeń podczas przeładunku. Nawet gdy przewoźnik posiada OC, nie oznacza to automatycznie pełnego zabezpieczenia wartości przesyłki.
Sprawdź, czym jest ubezpieczenie mienia w transporcie, jakie szkody może obejmować, czym różnią się dostępne warianty ochrony i ile kosztuje polisa CARGO. Wyjaśniamy zasady na podstawie ogólnych warunków ubezpieczenia Warty oraz wskazujemy, jak uzyskać indywidualną wycenę.
Dla kogo jest ubezpieczenie CARGO i kiedy warto je wykupić?
Ubezpieczenie cargo jest przeznaczone przede wszystkim dla przedsiębiorców, którzy ponoszą ryzyko finansowe związane z przewożonym towarem. Korzystają z niego producenci, importerzy, eksporterzy, hurtownie, dystrybutorzy, sklepy internetowe oraz firmy transportujące własne produkty między magazynami, zakładami produkcyjnymi i odbiorcami.
Ochrona może być szczególnie przydatna, gdy pojedynczy ładunek ma dużą wartość, transport przebiega przez kilka państw albo przedsiębiorstwo regularnie korzysta z usług zewnętrznego przewoźnika lub spedytora. W takim przypadku utrata lub uszkodzenie przesyłki może oznaczać znaczny koszt dla właściciela towaru.
Warto wykupić ubezpieczenie cargo również wtedy, gdy firma samodzielnie przewozi produkty własnym samochodem dostawczym lub ciężarowym. Własny środek transportu nie eliminuje ryzyka kolizji, pożaru czy kradzieży. Warta umożliwia objęcie ochroną zarówno transportu własnego, jak i zawodowego, w transporcie krajowym i międzynarodowym.
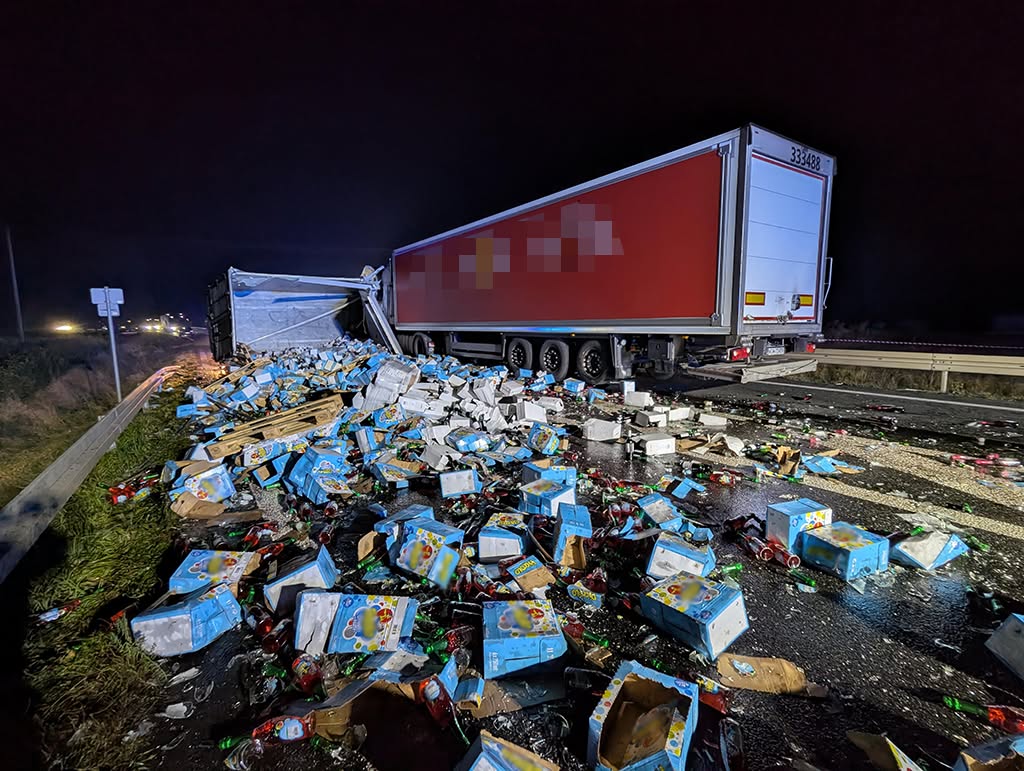
Czym jest ubezpieczenie CARGO i jak działa ochrona ładunku?
Cargo to rodzaj ubezpieczenia majątkowego, którego przedmiotem jest określony w umowie ładunek podczas przewozu. Podstawowym celem jest ochrona finansowa w razie utraty, ubytku albo fizycznego uszkodzenia przewożonego mienia wskutek zdarzenia objętego polisą.
Ubezpieczenie transportowe można zawrzeć dla pojedynczej przesyłki albo dla wielu przewozów realizowanych w ustalonym okresie. Przed zawarciem umowy określa się między innymi rodzaj towaru, jego wartość, środek transportu, trasę i zakres ochrony. Na tej podstawie ubezpieczyciel dokonuje oceny ryzyka ubezpieczeniowego i wylicza składkę.
W przypadku szkody ubezpieczający zgłasza zdarzenie i przedstawia dokumentację potwierdzającą okoliczności oraz wartość strat. Jeżeli zdarzenie mieści się w zakresie odpowiedzialności, odszkodowanie jest ustalane zgodnie z OWU, z uwzględnieniem sumy ubezpieczenia, ewentualnej franszyzy i pozostałych postanowień umowy.
Co ubezpieczamy w ramach CARGO?
Przedmiotem ochrony mogą być określone w umowie towary przewożone drogą lądową, morską lub powietrzną. Są to przykładowo towary handlowe, maszyny, urządzenia, komponenty przemysłowe, materiały produkcyjne oraz produkty gotowe. Ich przyjęcie do ubezpieczenia zależy od rodzaju mienia, warunków przewozu i oceny ubezpieczyciela.
Warta przewiduje ochronę przy wykorzystaniu następujących gałęzi transportu:
- samochodowego – zarówno własnego, jak i zawodowego;
- kolejowego – w tym przewozów wagonowych;
- lotniczego – towarów przewożonych samolotami;
- morskiego – w tym przewozów kontenerowych;
- żeglugi śródlądowej.
Nie każdy rodzaj mienia może zostać objęty standardową umową. OWU Warty wyłączają między innymi wartości pieniężne, dzieła sztuki, prototypy, mienie przesiedleńcze oraz towary uszkodzone lub zdekompletowane. Ładunki wrażliwe lub szczególne wymagają odpowiedniego zadeklarowania.
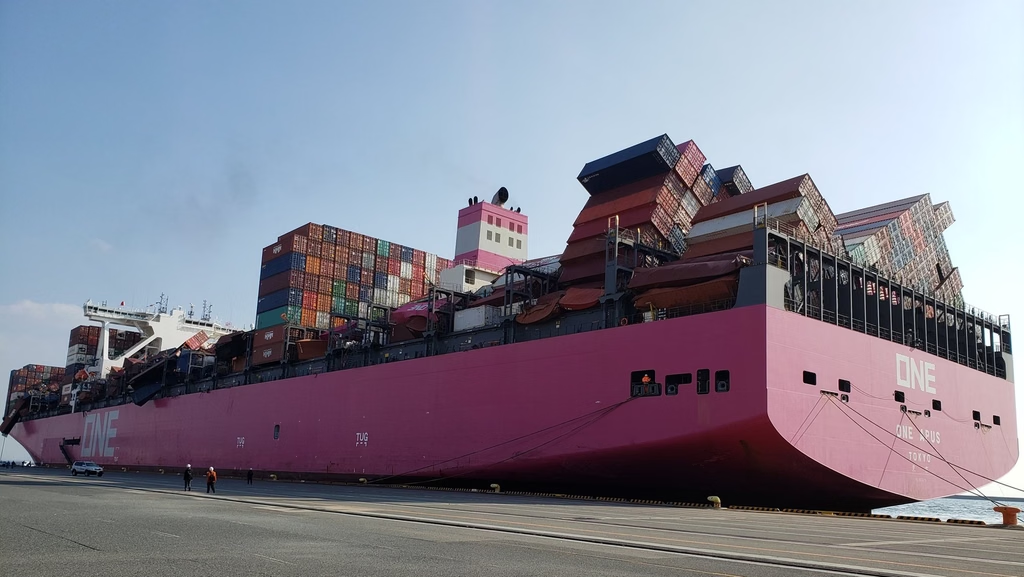
Co można zyskać dzięki ubezpieczeniu ładunku?
Najważniejszą korzyścią jest możliwość ograniczenia finansowych skutków szkody dotyczącej towaru. Jeżeli podczas transportu dojdzie do zdarzenia objętego ochroną, polisa może zapewnić odszkodowanie za utracony lub uszkodzony ładunek, na zasadach określonych w umowie.
Według OWU Warty ochrona może obejmować nie tylko sam przewóz, lecz także załadunek, rozładunek, niezbędny przeładunek oraz przejściowe składowanie. W transporcie krajowym podstawowy okres przejściowego składowania wynosi do 7 dni, a w międzynarodowym do 90 dni. Dokładny początek i koniec odpowiedzialności zależą od rodzaju przewozu oraz postanowień umowy.
Ubezpieczenie może również pokrywać uzasadnione i udokumentowane koszty ratowania ładunku, ograniczania szkody, usunięcia pozostałości czy wynagrodzenia rzeczoznawcy powołanego za zgodą Warty. Obowiązują przy tym limity i warunki wskazane w OWU.
WARTA_OWU_ladunkow_w_transporcie_CARGO_C4595.pdf
Jaki zakres ochrony obejmuje ubezpieczenie CARGO w Warcie?
Warta przewiduje trzy warianty: podstawowy, rozszerzony i pełny. Różnią się one katalogiem zdarzeń objętych odpowiedzialnością, dlatego przy wyborze polisy należy uwzględnić rzeczywiste ryzyko transportowe, a nie wyłącznie wysokość składki.
Porównanie zakresów ubezpieczenia CARGO
Sprawdź, jakie zdarzenia obejmuje polisa CARGO Warta w trzech dostępnych wariantach.
| Zdarzenie objęte ochroną | Podstawowy | Rozszerzony | Pełny All Risks |
|---|---|---|---|
| Zdarzenia losowe Pożar, powódź, huragan, grad, lawina, trzęsienie ziemi, uderzenie pioruna, wybuch i pozostałe zdarzenia wskazane w OWU. |
✓ | ✓ | ✓ |
| Wypadek środka transportu Np. kolizja, przewrócenie pojazdu, wykolejenie lub zatonięcie. |
✓ | ✓ | ✓ |
| Awaria wspólna i koszty ratownictwa Określone ryzyka transportu morskiego, w tym klauzula zderzenia z obopólnej winy. |
✓ | ✓ | ✓ |
| Uszkodzenie podczas załadunku i rozładunku Uderzenie przez urządzenia, upadek lub upuszczenie ładunku podczas tych czynności. |
✓ | ✓ | ✓ |
| Rabunek (rozbój) Zabór ładunku z użyciem przemocy lub groźby. |
– | ✓ | ✓ |
| Kradzież z włamaniem W tym kradzież z zaborem środka transportu podczas postoju w miejscu strzeżonym, zgodnie z warunkami OWU. |
– | ✓ | ✓ |
| Kradzież ładunku Z zastrzeżeniem szczególnych warunków dla transportu własnego i postojów. |
– | – | ✓ |
| Inne zdarzenia – All Risks Wszelkie inne zdarzenia, z wyjątkiem szkód wyłączonych w OWU. |
– | – | ✓ |
Źródło: OWU Warta CARGO C4595, § 6–7. Tabela ma charakter informacyjny. Zakres ochrony zależy od warunków umowy, wyłączeń i ograniczeń odpowiedzialności ubezpieczyciela.
Sprawdź możliwość uzyskania indywidualnej wyceny CARGO dla swojej firmy.
Tabela na podstawie § 6 OWU Warta CARGO C4595, str. 9–11. Przy kradzieży i innych zdarzeniach obowiązują dodatkowe warunki oraz wyłączenia.
Zakres podstawowy odpowiada przede wszystkim na zagrożenia związane ze zdarzeniami losowymi i wypadkami transportowymi. Rozszerzony dodaje wskazane ryzyka kradzieżowe oraz rabunek. Najszerszą formą jest zakres pełny, nazywany all risks, który obejmuje zdarzenia niewyłączone z odpowiedzialności.
Dla przedsiębiorcy przewożącego wartościową elektronikę, maszyny lub inne towary podatne na uszkodzenia warto rozważyć pełny zakres ochrony ubezpieczeniowej. Nie oznacza on jednak ochrony od każdej możliwej szkody – zastosowanie mają wyłączenia, wymagania dotyczące przewozu i zabezpieczenia ładunku.
Dlaczego warto wykupić ubezpieczenie CARGO, nawet mając OC przewoźnika?
Ubezpieczenie OC przewoźnika i polisa cargo chronią odmienne interesy. OC przewoźnika odnosi się do jego odpowiedzialności cywilnej za szkody w przewożonym towarze. CARGO zabezpiecza interes majątkowy związany z samym ładunkiem, w granicach wybranego zakresu ochrony.
W przypadku przewozów międzynarodowych odpowiedzialność przewoźnika za szkody może podlegać ograniczeniom wynikającym z konwencji CMR. Standardowy limit za utratę towaru wynosi co do zasady 8,33 SDR za kilogram brakującej wagi brutto, z wyjątkami przewidzianymi w przepisach. Oznacza to, że przy lekkim, lecz drogim towarze wysokość możliwego odszkodowania od przewoźnika może być znacznie niższa od wartości ładunku.
Dodatkowo nie każda szkoda transportowa musi powstać z winy przewoźnika. Przepisy przewidują sytuacje zwalniające przewoźnika z odpowiedzialności. Dlatego polisy OC przewoźnika nie należy traktować jako zamiennika ubezpieczenia cargo. Odpowiednio skonstruowana ochrona ładunku może zapewnić szersze zabezpieczenie interesów jego właściciela, choć każda szkoda wymaga indywidualnej oceny.
Jakie są formy ubezpieczenia CARGO?
Ubezpieczenia w transporcie można organizować na różne sposoby, zależnie od liczby przewozów, rodzaju towaru i modelu działalności firmy. Inne rozwiązanie będzie odpowiednie dla przedsiębiorcy realizującego jeden transport rocznie, a inne dla importera, który regularnie sprowadza towary z zagranicy.
OWU Warty C4595 wyróżniają dwie formy umowy: jednostkową i generalną. W praktyce rynkowej spotyka się także określenia „polisa obrotowa” oraz „cargo open cover”, które opisują określone mechanizmy organizacji i rozliczania ochrony, ale nie stanowią dodatkowych, odrębnych form wskazanych w tych OWU.
Polisa obrotowa – ubezpieczenie dla firm z regularnymi dostawami
Polisa obrotowa to określenie stosowane w odniesieniu do ochrony, w której podstawą kalkulacji składki jest wartość przewozów realizowanych przez przedsiębiorstwo w danym okresie. Rozwiązanie jest szczególnie użyteczne dla importerów, producentów oraz hurtowni posiadających regularny obrót transportowy.
W OWU Warty mechanizm ten występuje w umowie generalnej. Składka jest obliczana zaliczkowo na podstawie planowanego rocznego obrotu transportowego, a ostateczne rozliczenie następuje według faktycznej wartości zrealizowanych przewozów, zgodnie z umową.
Polisa generalna – jedna umowa na wiele transportów
Ubezpieczenie generalne pozwala objąć ochroną ładunki przewożone w określonym czasie, dla których ubezpieczający ponosi ryzyko transportowe. Standardowo okres umowy wynosi jeden rok, chyba że strony ustalą inaczej.
Przy zawieraniu takiej umowy trzeba określić między innymi rodzaje towarów, planowany obrót, kraje przewozu, maksymalną wartość ładunku na jednym środku transportu oraz wybrany zakres ubezpieczenia. To rozwiązanie wygodne dla firm, które chcą utrzymywać ciągłą ochronę dla przewozów spełniających warunki polisy.
Polisa jednostkowa – ubezpieczenie konkretnej przesyłki
Polisa jednostkowa obejmuje jedną określoną przesyłkę i jest szczególnie przydatna w przypadku okazjonalnego transportu. Może dotyczyć na przykład zakupu maszyny przemysłowej, jednorazowego importu towaru albo przewozu wartościowego wyposażenia.
Do przygotowania oferty potrzebne są informacje o ładunku, jego wartości, rodzaju transportu, trasie, zakresie ochrony oraz planowanej dacie rozpoczęcia przewozu. Składka w umowie jednostkowej jest opłacana jednorazowo przy zawarciu ubezpieczenia.
Polisa open cover – jak działa CARGO Open Cover?
Cargo open cover to spotykana na międzynarodowym rynku formuła ramowej organizacji ochrony dla kolejnych przesyłek. Zależnie od ustaleń może przewidywać deklarowanie poszczególnych transportów, ustalone limity oraz warunki obejmowania ochroną.
Warto odróżnić taką formułę od umowy generalnej oferowanej na podstawie przedstawionych OWU Warty. Dokument C4595 nie wskazuje open cover jako osobnej kategorii umowy. Jeśli przedsiębiorca potrzebuje szczególnych zasad zgłaszania wysyłek, można zweryfikować możliwość przygotowania indywidualnych warunków.
Ubezpieczenie CARGO w transporcie międzynarodowym – jakie klauzule wybrać?
Ubezpieczenie cargo w transporcie międzynarodowym może obejmować przewozy drogowe, kolejowe, lotnicze, morskie oraz śródlądowe. W przypadku importu i eksportu istotne znaczenie mają nie tylko wartość towaru i trasa, lecz również warunki kontraktu handlowego, w tym ustalenie, która strona ponosi ryzyko utraty lub uszkodzenia ładunku.
Warta przewiduje możliwość zawarcia umowy na warunkach Klauzul Instytutowych (Institute Cargo Clauses). Są to instytutowe klauzule ładunkowe stosowane w międzynarodowych ubezpieczeniach transportowych. W praktyce rynkowej funkcjonują warianty ICC (A), ICC (B) i ICC (C), które różnią się szerokością ochrony. Nie należy jednak automatycznie utożsamiać ich z trzema krajowymi wariantami Warty.
Na wniosek klienta ochrona w transporcie międzynarodowym może także zostać rozszerzona o określone ryzyka strajkowe, w tym związane z aktami terrorystycznymi. Ryzyka wojenne można dodatkowo ubezpieczyć w odniesieniu do przewozu drogą morską lub lotniczą. Takie rozszerzenia wymagają dodatkowej składki i mogą podlegać ograniczeniom terytorialnym.
Czego nie obejmuje ubezpieczenie CARGO? Najważniejsze wyłączenia
Nawet szerokie ubezpieczenie ładunku nie oznacza odpowiedzialności za wszystkie możliwe straty. Ogólne warunki ubezpieczenia określają katalog wyłączeń, które mogą mieć znaczenie przy ocenie konkretnej szkody.
Zgodnie z § 7 OWU Warty ochrona nie obejmuje między innymi szkód spowodowanych:
- naturalnym zużyciem towaru, jego wadami lub naturalnymi właściwościami;
- niedostatecznym opakowaniem albo niewłaściwym zamocowaniem ładunku przez ubezpieczającego lub jego pracowników;
- użyciem niewłaściwego lub niesprawnego środka transportu w transporcie własnym;
- opóźnieniem w przewozie, nawet gdy jego przyczyną było ryzyko objęte ochroną;
- niezgłoszeniem ładunków wrażliwych lub szczególnych;
- ryzykami wojennymi i strajkowymi, jeśli nie zostały odpowiednio włączone do zakresu ubezpieczenia.
Warto zwrócić szczególną uwagę na kradzież. Przykładowo przy transporcie własnym i pełnym wariancie Warty odpowiedzialność za kradzież podczas postoju zależy od spełnienia wymagań dotyczących miejsca parkowania, zamknięcia pojazdu i zabezpieczeń przeciwkradzieżowych, z wyjątkami przewidzianymi w OWU.
Z tego powodu przed zakupem warto przeanalizować, jaki towar ma być przewożony, gdzie odbywają się postoje i kto odpowiada za załadunek oraz rozładunek. Prawidłowy zakres ubezpieczenia cargo powinien uwzględniać rzeczywisty sposób organizacji transportu.
Jak ustalić sumę ubezpieczenia i wartość ładunku?
Suma ubezpieczenia powinna odpowiadać wartości przewożonego mienia ustalonej zgodnie z OWU. Przy towarach nowych podstawą może być faktura dostawcy, dokument wewnętrzny, koszt wytworzenia albo wartość rynkowa, stosownie do warunków wskazanych w umowie.
Warta dopuszcza, na wniosek klienta, powiększenie wartości ładunku o nieuwzględnione wcześniej składniki, takie jak VAT, koszty dostarczenia, opłaty celne, a także określony przewidywany zysk lub koszty handlowe, z limitami wynikającymi z § 9 OWU.
Przykładowo firma importująca maszyny o wartości 200 000 zł powinna przeanalizować nie tylko cenę zakupu urządzeń, ale też koszty dostawy i należności celne, jeżeli mają zostać uwzględnione w ochronie. Samo wskazanie wyższej sumy nie oznacza automatycznej wypłaty tej kwoty – odszkodowanie zależy od rzeczywistej, udokumentowanej szkody i warunków polisy.
Jak się z nami skontaktować i otrzymać ofertę CARGO?
W ŚwiatPolis.pl pomagamy dobrać ubezpieczenie transportowe do rodzaju działalności, wartości towarów i częstotliwości przewozów. Przygotowanie oferty zaczynamy od ustalenia, czy przedsiębiorca potrzebuje ochrony konkretnej przesyłki, czy rozwiązania na wiele transportów.
Do wykonania wyceny potrzebujemy przede wszystkim opisu ładunku, jego wartości, trasy transportu, informacji o przewoźniku oraz rodzaju wykorzystywanego środka transportu. Przy polisach generalnych istotny jest również planowany roczny obrót transportowy i maksymalna wartość jednocześnie przewożonego mienia.
Przygotuj zapytanie o ubezpieczenie CARGO
Podaj podstawowe informacje o transporcie i sprawdź możliwość przygotowania oferty dla swojej firmy. Przejdź do ŚwiatPolis.pl Przycisk prowadzi obecnie na stronę główną. Docelowy adres kalkulatora CARGO należy podmienić po jego wskazaniu.
Jaki jest koszt ubezpieczenia CARGO i od czego zależy cena?
Cena ubezpieczenia cargo jest ustalana indywidualnie. Nie istnieje jedna uniwersalna stawka odpowiednia dla każdej przesyłki. Zgodnie z § 10 OWU Warty na składkę wpływają przede wszystkim rodzaj i wartość przewożonego ładunku, wybrany zakres ochrony, terytorium przewozu oraz historia szkód.
Na ostateczny koszt mogą wpływać również szczególne wymagania dotyczące transportu i dodatkowe rozszerzenia. Inaczej oceniane będzie ryzyko jednorazowego przewozu materiałów na terenie Polski, a inaczej regularny import wartościowej elektroniki drogą morską i lądową.
W przypadku ubezpieczenia jednostkowego podstawę obliczenia składki stanowi suma ubezpieczenia. Dla umowy generalnej podstawą jest roczny obrót transportowy, a składka zaliczkowa podlega końcowemu rozliczeniu zgodnie z umową.
Jak uzyskać indywidualną wycenę CARGO?
Aby poznać koszt, najlepiej przekazać rzeczywiste parametry przewozów. Kalkulator lub formularz wyceny CARGO pozwala zebrać dane potrzebne do analizy i przygotowania propozycji.
Warto porównać nie tylko wysokość składki, ale również zakres ochrony, wyłączenia, franszyzę redukcyjną i zasady postępowania w przypadku szkody. Najtańsze ubezpieczenie nie zawsze będzie najlepszym rozwiązaniem dla firmy, która przewozi wartościowe towary.
Sprawdź koszt ubezpieczenia CARGO w ŚwiatPolis.pl i wybierz ochronę dopasowaną do transportu krajowego lub międzynarodowego.
Podsumowanie – czy warto wykupić ubezpieczenie CARGO?
- CARGO chroni interes majątkowy związany z przewożonym ładunkiem, a nie odpowiedzialność cywilną przewoźnika.
- Ubezpieczenie może obejmować transport krajowy i międzynarodowy, realizowany samochodem, koleją, statkiem lub samolotem.
- Warta oferuje zakres podstawowy, rozszerzony i pełny all risks, z określonymi wyłączeniami.
- Ochrona może obejmować także załadunek, rozładunek, przeładunek oraz przejściowe składowanie.
- Polisa jednostkowa sprawdzi się przy pojedynczej przesyłce, a generalna przy regularnych przewozach.
- Odszkodowanie zależy od wartości szkody, sumy ubezpieczenia, franszyzy i warunków umowy.
- Najlepszym sposobem ustalenia ceny jest indywidualna wycena dopasowana do rodzaju i wartości ładunku.Podstawa merytoryczna: Ogólne Warunki Ubezpieczenia Ładunków w Transporcie (CARGO), TUiR WARTA S.A., C4595, obowiązujące dla umów zawieranych od 17 maja 2026 r. Informacje o standardach CMR i rynkowych formułach open cover oraz ICC stanowią dodatkowe objaśnienie i nie są zapisami OWU C4595.